미래에셋이나 삼성생명 은퇴 계산기, 한 번쯤 써보셨을 겁니다. 나이, 현재 자산, 목표 은퇴 나이 입력하면 — "은퇴 준비금 ○억 원 필요합니다"라는 숫자 하나가 나오죠.
그 숫자, 믿음이 가시나요? 소득이 바뀌는 것도, 지출이 줄어드는 것도, 자산에서 배당이 나오는 것도, 세금도 — 전부 무시한 채 숫자 하나를 주는 도구가 실제로 제 노후를 제대로 보여준다고 보기 어렵습니다.
이 글에서는 은퇴 계획 도구들을 비교하고, 나이별로 자산이 어떻게 변하는지를 실제로 볼 수 있는 방법을 알려드립니다.
왜 은퇴 준비금 "○억 원"이라는 숫자는 믿기 어려울까
단순 계산기가 전제하는 세계는 이렇습니다. "지금 월 지출이 200만 원이니까, 은퇴 후에도 200만 원 쓴다. 25년 곱하면 6억." 하지만 실제 노후 재정은 훨씬 복잡합니다.
- 소득이 변합니다 — 은퇴 전까지는 근로소득, 은퇴 후엔 국민연금·개인연금으로 전환됩니다. 부업이나 임대 소득이 있다면 더 복잡해지죠.
- 지출도 변합니다 — 자녀 교육비는 어느 시점에 끝나고, 보험료는 은퇴 후 줄어들고, 의료비는 늘어납니다.
- 자산이 소득을 만들어냅니다 — 주식 배당, 채권 이자, 예금 이자 — 자산이 있으면 매년 현금이 들어옵니다.
- 세금이 있습니다 — 근로소득세, 자산 매각 시 양도소득세, 배당소득세. 이걸 빼면 실제 수령액이 달라집니다.
이 모든 요소를 반영해서 "70세에 내 통장 잔액이 얼마일까"를 보여주는 도구가 필요한 이유입니다.
은퇴 계획 도구 비교 — 무엇이 다를까
국내외 주요 도구들을 기능 중심으로 정리했습니다.
| 도구 | 주요 특징 | 가격 | 한국어 |
|---|---|---|---|
| 미래에셋 은퇴 계산기 | 입력 3개 → 필요 은퇴 준비금 하나. 연령별 변화 없음. | 무료 | ✅ |
| ProjectionLab | 평생 시뮬레이션, 스트림 편집, Sankey 다이어그램. 영어 전용. | 월 $9–14 | ❌ |
| Boldin | 미국 기준 매우 상세. Sankey 최근 추가. 월정액 유료. | 월 $15+ | ❌ |
| 평생 현금흐름 시뮬레이터 | 나이 슬라이더, Sankey 다이어그램, 세금 4종, 자산 배분. 한국어 + 원화 지원. | 무료 | ✅ |
ProjectionLab은 기능면에서 업계 표준이지만 유료이고 한국어/원화를 지원하지 않습니다. 이 도구는 동일한 시뮬레이션을 한국어와 원화로, 무료로 제공합니다.
내 자산이 언제 바닥날지 직접 확인하는 방법
1 기본 정보 입력 (나이·은퇴 나이·자산)
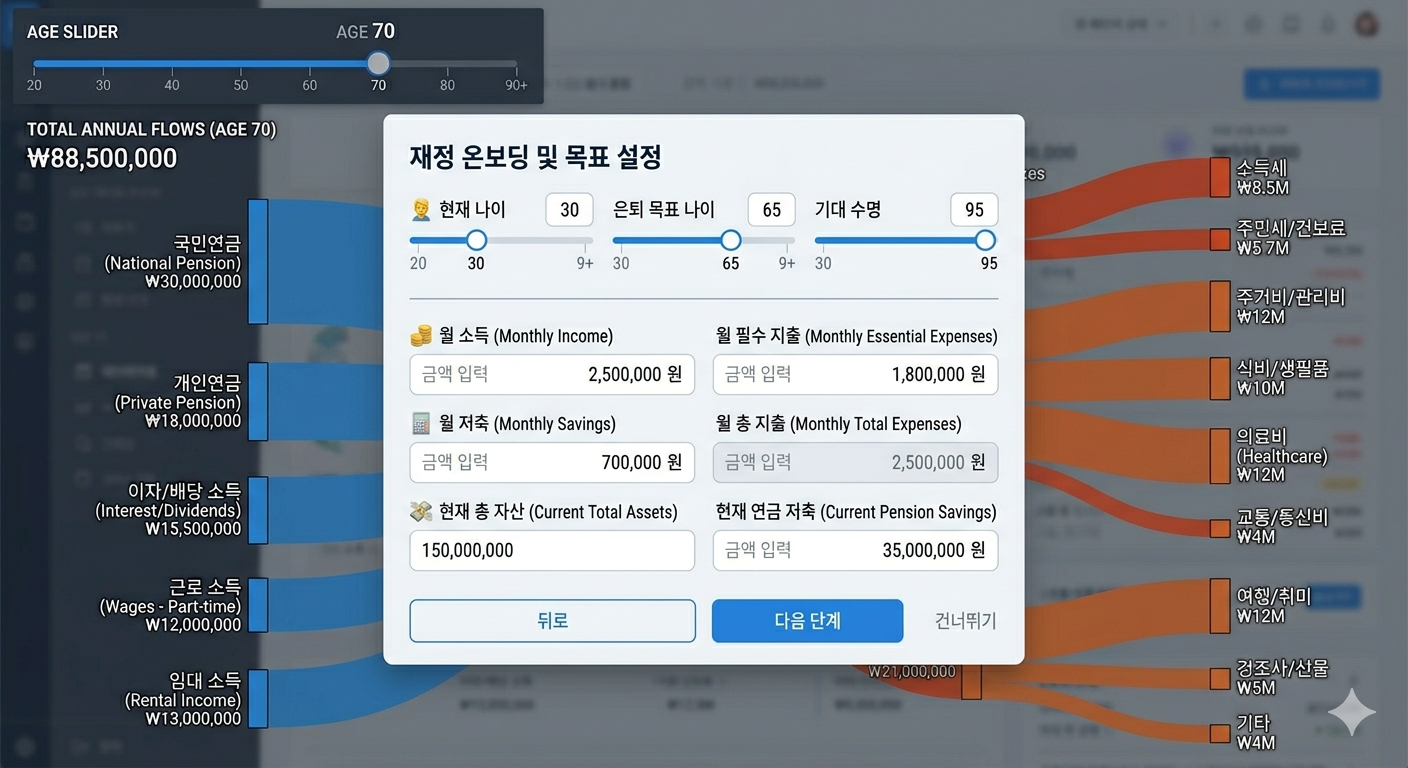
평생 현금흐름 시뮬레이터에 접속하면 온보딩 모달이 열립니다. 현재 나이, 은퇴 예정 나이, 기대 수명, 월 소득, 월 지출, 현재 총 자산을 입력합니다.
처음이라 정확한 숫자가 없다면 대략적인 값을 넣어도 됩니다. 나중에 자유롭게 수정할 수 있습니다.
2 나이 슬라이더로 연도별 현금흐름 확인
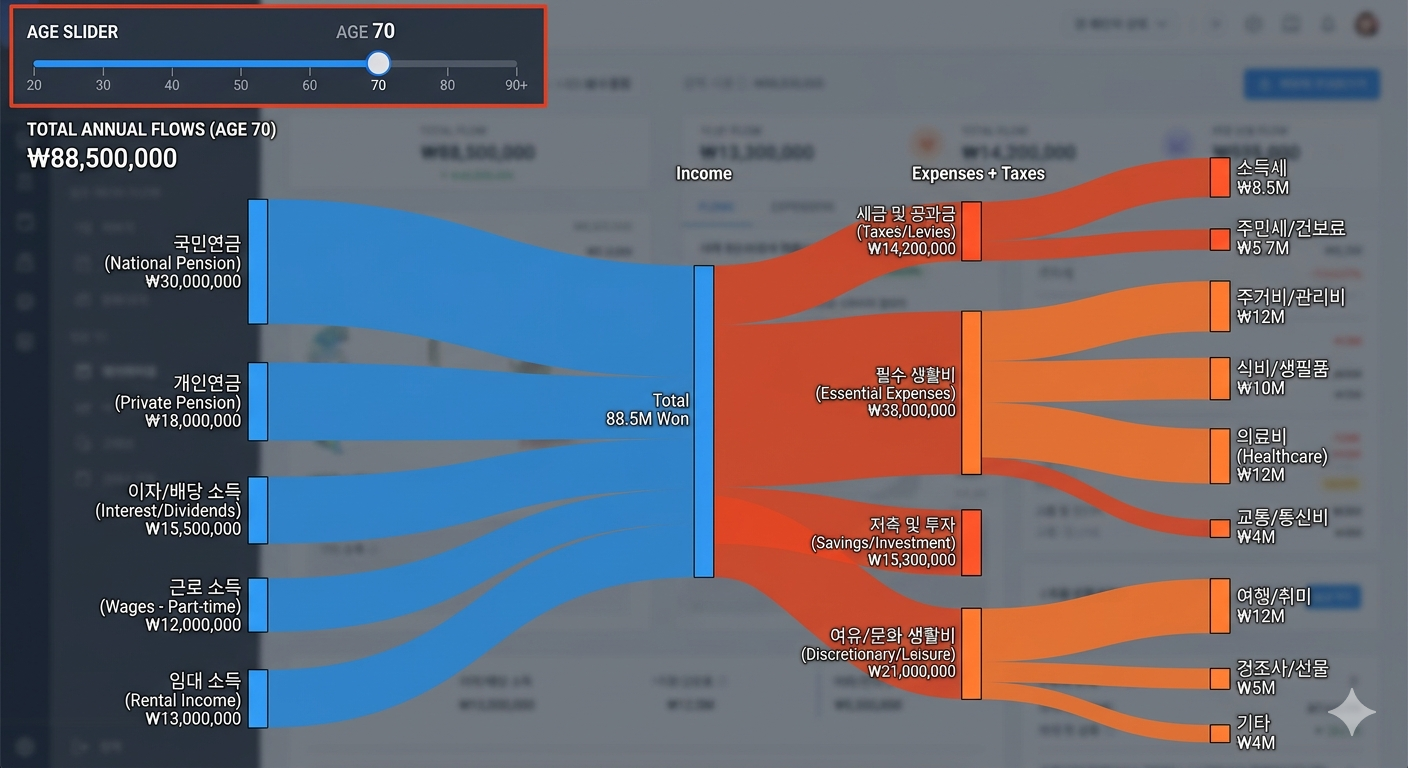
입력 후 화면 상단의 나이 슬라이더를 움직이면 해당 나이의 연간 현금흐름이 실시간으로 바뀝니다. 은퇴 전 → 은퇴 후로 슬라이더를 옮기면 소득 구성이 바뀌는 걸 한눈에 볼 수 있습니다.
슬라이더 아래에 자산 고갈 시점이 표시됩니다 (예: "82세에 자산 소진"). 이 숫자가 기대 수명보다 빠르면 지금 계획을 수정해야 한다는 신호입니다.
3 Sankey 다이어그램으로 돈의 흐름 읽기
나이별 현금흐름은 Sankey 다이어그램으로 시각화됩니다. 왼쪽은 소득(근로소득, 연금, 배당 등), 오른쪽은 지출(생활비, 주거비, 세금 등). 각 선의 굵기가 금액 비례입니다.
"세금 블록이 생각보다 크다" "은퇴 후 배당 소득 비중이 얼마나 되나" — 이런 것들을 수치가 아닌 그림으로 바로 확인할 수 있습니다.
무료 · 회원가입 없음 · 브라우저에서만 처리
더 정확한 시뮬레이션을 위한 팁
소득·지출 스트림 세분화하기
국민연금, 개인연금, 임대 소득을 각각 별도 스트림으로 추가하면 은퇴 전후 소득 구조 변화를 정확히 반영할 수 있습니다. 자녀 교육비처럼 특정 기간에만 발생하는 지출도 기간을 설정할 수 있습니다.
자산 배분 조정으로 수익률 바꾸기
주식 60%, 채권 30%, 현금 10% — 기본값이지만 본인 포트폴리오에 맞게 수정하면 배당 및 자본차익 추정이 더 정확해집니다. 자산 배분을 바꾸면 자산 고갈 시점이 어떻게 달라지는지 바로 확인할 수 있습니다.
세율 조정
근로소득세, 양도소득세, 배당소득세를 본인 세율에 맞게 수정할 수 있습니다. 퇴직 후 세금 구조가 달라지는 분이라면 이 부분이 중요한 변수가 됩니다.
이런 세부 조정이 자산 고갈 시점을 얼마나 바꾸는지 — 직접 바꿔보면서 확인하는 게 가장 빠릅니다.
금융 정보가 외부로 나가지 않습니다
입력한 소득, 자산, 세금 정보는 모두 브라우저 안에서만 처리됩니다. 서버로 전송되지 않고, 로컬 저장소에 암호화 없이 저장되니 공용 기기에서는 시뮬레이션 후 초기화 버튼을 눌러두세요.
자주 묻는 질문
Q. 국민연금, 개인연금도 따로 입력할 수 있나요?
네. 소득 스트림에서 "연금소득"을 추가하면 됩니다. 시작 나이를 은퇴 나이로 설정하면 은퇴 후 자동으로 반영됩니다. 근로소득과 연금소득을 구분해서 입력하면 더 정확한 시뮬레이션이 됩니다.
Q. 자산 고갈 시점이 기대 수명보다 빠르게 나오는데, 어떻게 해야 하나요?
소득 스트림 추가, 지출 축소, 은퇴 나이 조정, 자산 수익률 재설정 — 이 네 가지 변수를 하나씩 바꿔가면서 고갈 시점이 어떻게 달라지는지 확인해보세요. 어느 변수가 가장 큰 영향을 미치는지 파악하는 것이 출발점입니다.
Q. 원화와 달러 동시에 입력할 수 있나요?
네. 각 소득·지출 스트림마다 통화를 따로 설정할 수 있습니다. 해외 배당 소득은 달러, 국내 근로소득은 원화로 입력하면 시스템이 실시간 환율로 환산해서 시뮬레이션에 반영합니다.
Q. 입력한 내용이 저장되나요?
브라우저 로컬 저장소에 자동 저장되어 다음에 접속해도 이어서 사용할 수 있습니다. 서버에 전송되지 않으므로 다른 기기에서는 볼 수 없습니다.
Q. 무료인가요? 언제 유료로 바뀌나요?
현재 완전 무료이며, 회원가입이나 이메일 입력도 필요 없습니다. 지금 바로 시작하실 수 있습니다.
함께 쓰면 좋은 금융 도구
현금흐름 시뮬레이션과 함께 쓸 수 있는 관련 계산기입니다.
나이 슬라이더 · Sankey 다이어그램 · 세금 모델링 — 무료
'계산기 정보' 카테고리의 다른 글
| SaaS LTV 계산기로 10분 만에 고객생애가치 완성하기 — ARPU·이탈률·CAC 완전 공략 (0) | 2026.03.27 |
|---|---|
| 애드센스 수익 계산 방법 — 페이지뷰에서 실수익까지 3단계 계산식 완전 정리 (0) | 2026.03.27 |
| 임금체불 지연이자 계산기 — 못 받은 월급·퇴직금, 이자까지 받으세요 (3) | 2026.03.26 |
| 마크다운 PDF 변환 무료 — 테마 선택, 코드 하이라이팅, 업로드 없이 바로 저장 (0) | 2026.03.12 |
| 간트차트 Mermaid 변환 무료 — 그려서 코드 자동 생성, GitHub·Notion에 바로 붙여넣기 (0) | 2026.03.12 |


